「うちのクリニック、自家診療の処理ってこれでいいの…?」
そう不安に思ったことはありませんか?
今回は、税務調査で指摘されやすい「自家診療」の落とし穴と対策を、1分で読める形でお届けします。
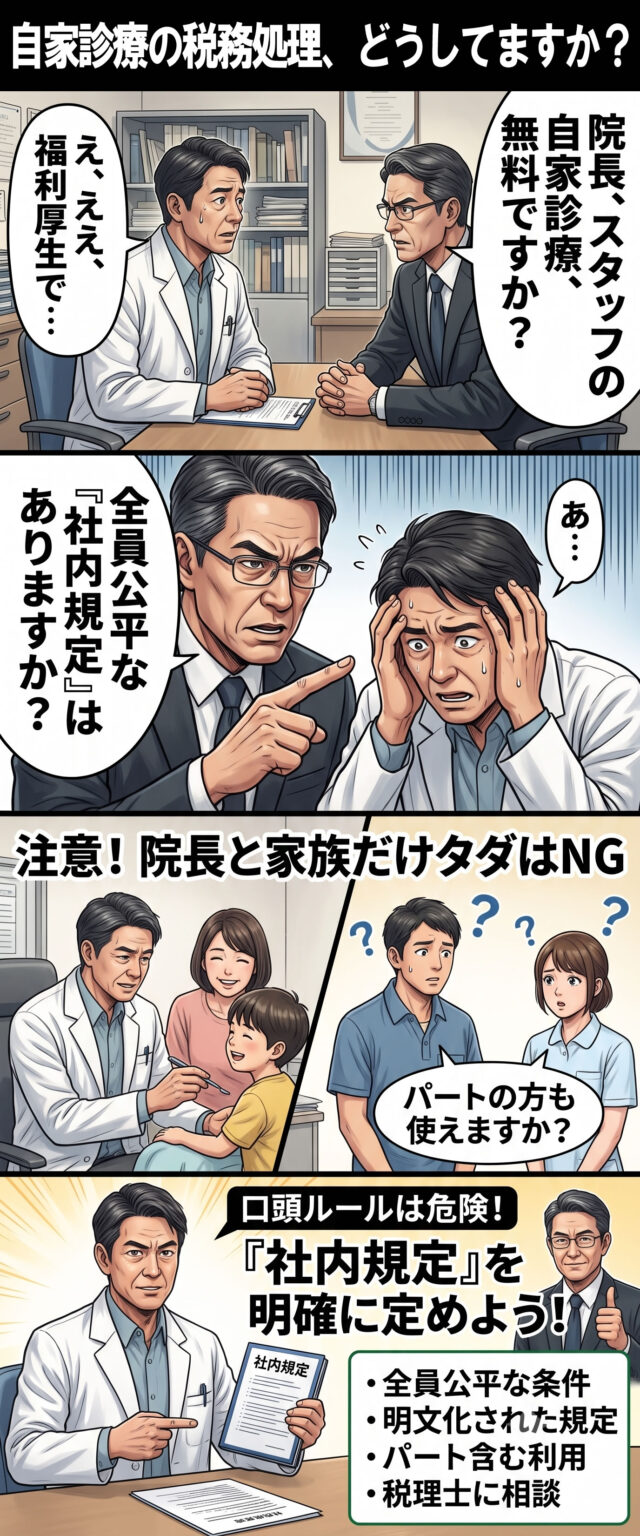
「院長と家族だけタダ」は絶対NG!
- 全員公平がルール 役員やその家族だけを無料にし、スタッフに自己負担を求める運用は認められません。
福利厚生費は、パートを含むすべての従業員が公平に利用できる必要があります。 - 基本の会計処理 医療法上の原則として、診察代は「一度徴収し、その後給与として還元する」のが適切な処理です。
そのため、例えば一度徴収したうえで、給与支給時に非課税枠内で支給するなどの対応が必要です。 - お金のやり取りがなくてもNG「窓口で現金をやり取りしていないから大丈夫」は通用しません。
実質的な「経済的利益の供与」とみなされ、源泉所得税の調査で深く追及されるケースがあります。
加入している「保険」で扱いが変わる!
自家診療の保険請求(窓口負担以外の部分)が可能かどうかは、クリニックが加入している保険によって異なります。
- 協会けんぽ ➔ 保険請求が可能(保険扱い)
- 医師国保 ➔ 保険請求は不可(自費扱い)
ご存じの内容かもしれませんが、今一度ご確認ください。
「やりすぎ」は給与扱い!?
従業員への自家診療であっても、以下のような場合は「福利厚生費」ではなく「その人への給与(課税対象)」とみなされるリスクがあります。
- 常識的な範囲を超えて頻繁に、または高額な診察を行っている場合
- 毎回、特定の従業員だけに自家診療を行っている場合
格差や偏りのない、常識的な範囲内での運用が鉄則です。
税務調査に備えて、今すぐできる対策
万が一の税務調査の際、運用実態の説明に役立つのが「明文化された社内規定」です。
口頭でのルールにとどめるのではなく、パートスタッフも含めて、
「月額いくらまで負担するのか」
「対象となる家族の範囲はどこまでか」
など、利用条件を明確に規定へ落とし込みましょう。
また、その規定に基づいた運用実績を残しておくことも重要です。
「なんとなく無料」の運用はトラブルのもとです。
この機会に、自院のルールと社内規定を見直してみませんか?
※実際の適用にあたっては税理士等の専門家にご相談ください。
レビュー
最初のレビューを投稿してみませんか?