調査官
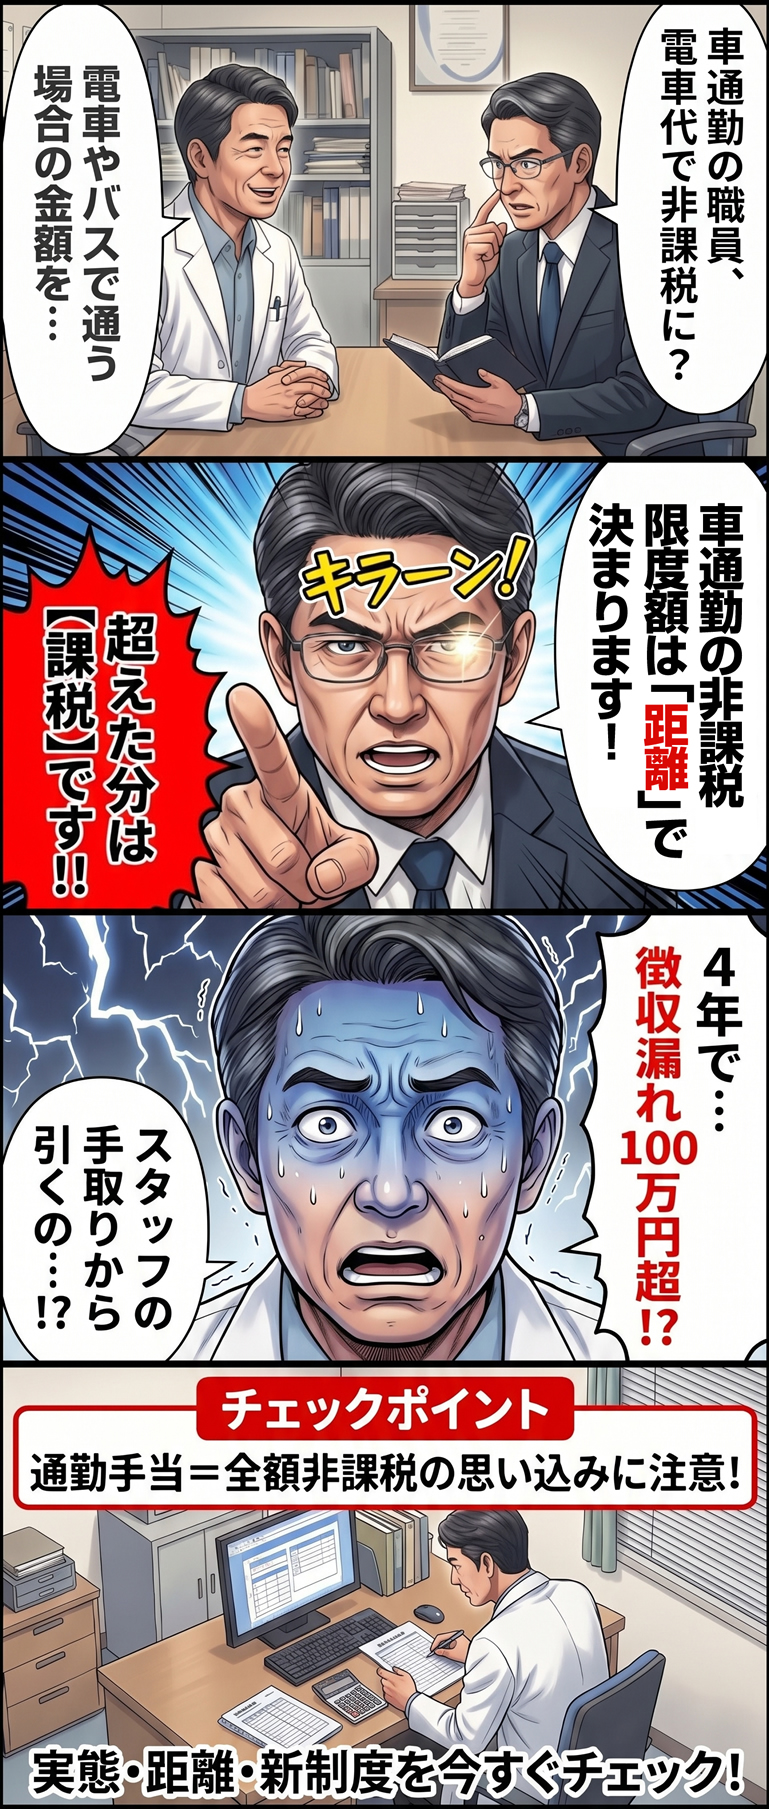
「職員の皆さん、お車で通勤ですか?」
院長
「ええ。ガソリン代の計算が大変なので、電車やバスで通う場合の金額を出しています」
調査官
「その手当、全額非課税にしていませんか?」
院長
「……通勤手当にも、税金がかかるんですか?」
「いくら払うか」と「いくらまで非課税か」は別の話
車通勤の職員が中心の、ある診療所。
公共交通機関の運賃を基準に通勤手当を支給し、全額を非課税としていました。
今回、調査官が問題にしたのは、支給額の決め方ではなく、非課税の範囲です。
車通勤の非課税限度額は、原則として片道の通勤距離に応じて決まります。
通勤手当が非課税限度額を超える場合、その超過分は給与として課税され、源泉徴収が必要です。
国税庁の解説を見る(国税庁/No.2585 マイカー・自転車通勤者の通勤手当)>>
つまり、通勤手当の「非課税限度額」は、支給基準にかかわらず実際にどうやって通勤しているかで決まります。
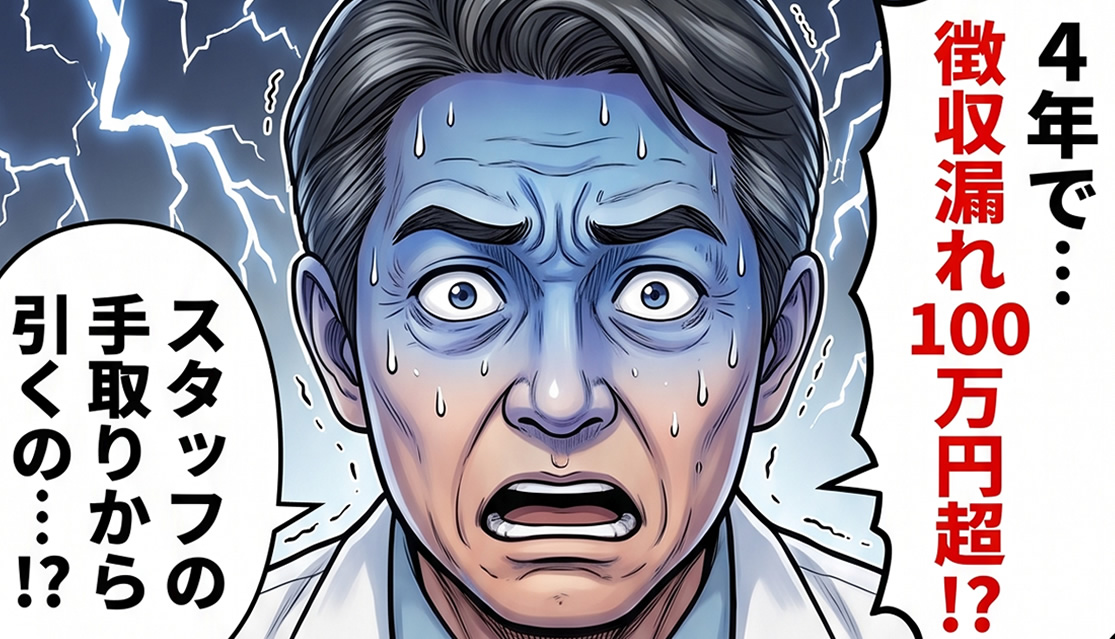
4年間の積み重ねで、源泉徴収不足は約100万円
過去4年間で、非課税限度額を超えて支給された手当の合計額は、対象職員で1,500万円に上ります。
これは税額ではなく、給与として課税すべきだった金額です。
源泉所得税の不足額は、約100万円に上りました。
その後、この診療所では、超過分を給与の課税対象に含める処理へ変更。
過年度の不足税額は、該当職員の給与から控除する対応となりました。
診療所の処理漏れが、職員の手取りにも影響した事例です。
院長、この3つを確認してください!
- 実際の通勤方法と、片道の距離を把握していますか?
- 非課税限度額を超える分を、課税処理していますか?
- 制度改正に合わせて、給与計算の設定を更新していますか?
非課税限度額は改正されています。
令和8年4月の制度改正で、長距離通勤の限度額引き上げや、一定の駐車場代の加算が適用されています。
最新の限度額を見る(国税庁/通勤手当の非課税限度額の改正について)>>
「通勤手当だから非課税」。
その思い込み、今月の給与計算で確認しませんか?
※実際の適用にあたっては税理士等の専門家にご相談ください。
レビュー
最初のレビューを投稿してみませんか?