調査官
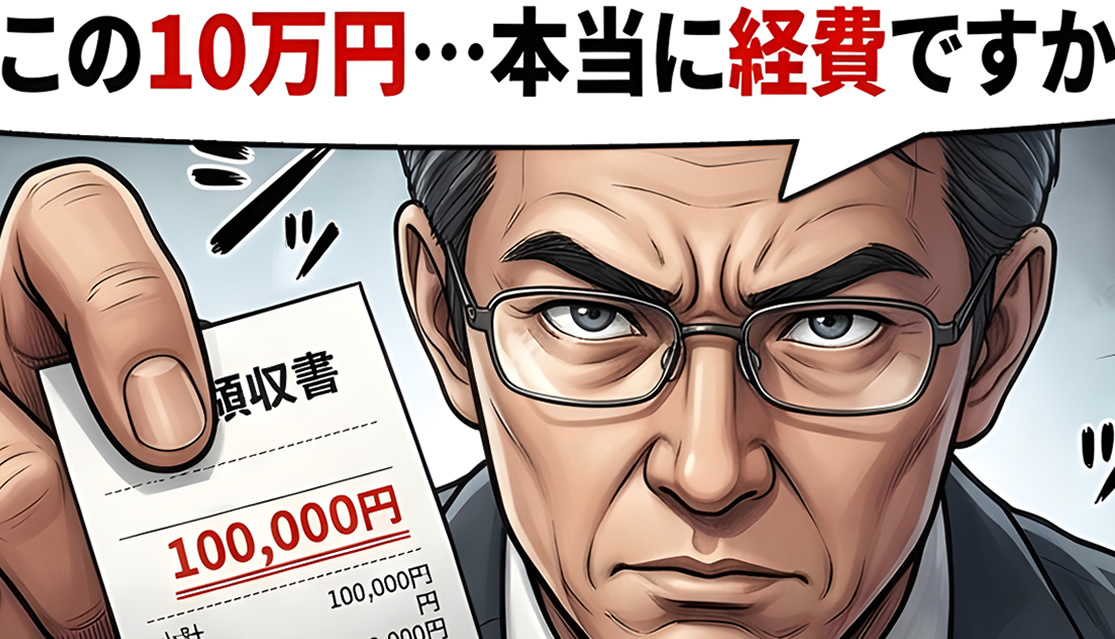
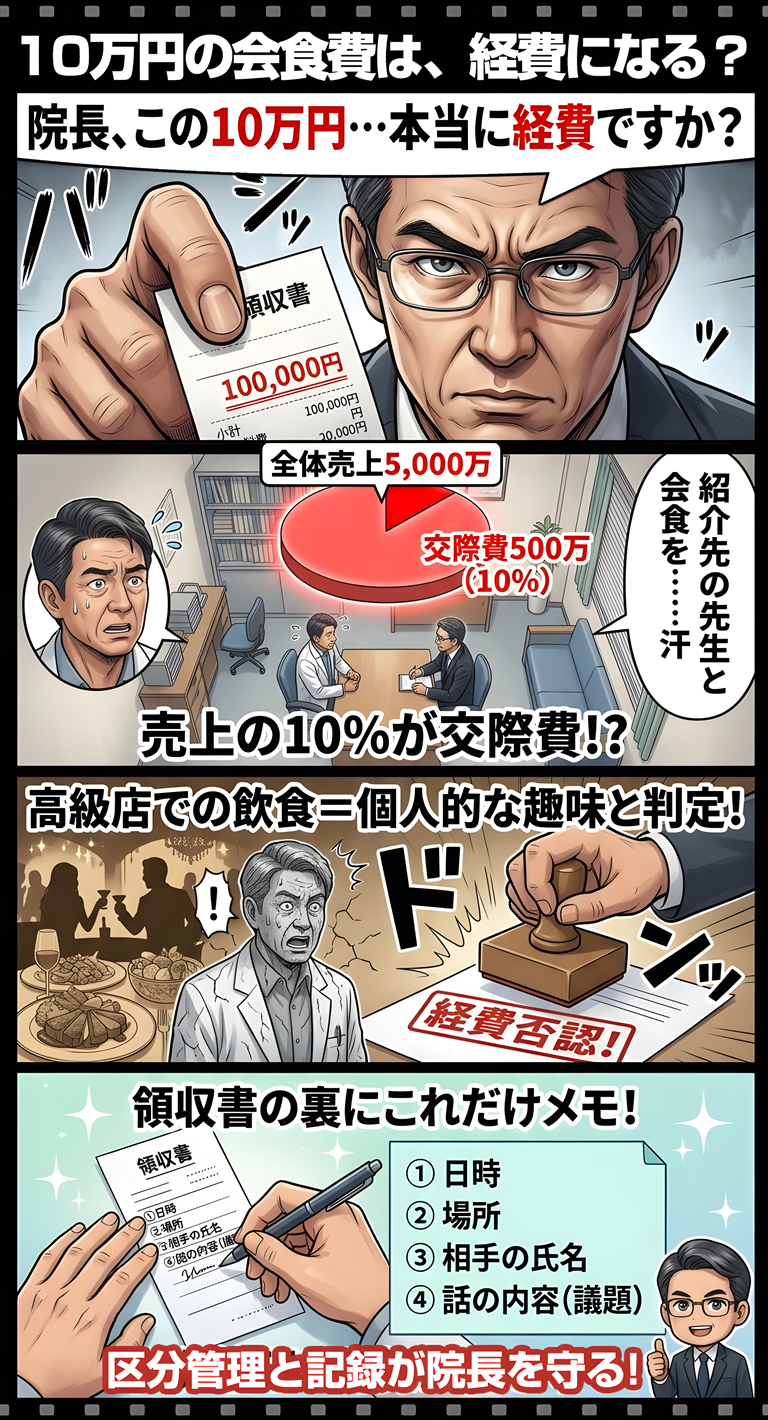
「先生、この1回10万円の飲食代…かなり頻繁ですが、どなたとの会食ですか?」
開業医
「紹介先の病院の先生方や担当者との情報交換だよ。必要な営業活動なんだ」
調査官
「なるほど。ただ…ここは高級飲食店ですよね。本当に『業務上の対話』なのでしょうか?」
年間売上約5,000万円のクリニックにおいて、交際費が年間500万円超。
交際費が売上の10%以上を占め、人件費に次ぐ大きな比率になっていたこと。
これが、税務調査に至った決定的な要因でした。
税務署は何を見ている?
税務署の視点は極めてシンプルです。
経費とは「収入を得るために直接要した費用」であること。
例えば、医師会での活動や役職に伴う支出。
これも「自院としての事業」ではなく
「医師会からの給与所得を得るため」の個人的な支出と区別され、
後者とみなされると経費否認のリスクが高まります。
ましてや、1回5万〜10万円、時には15万円にのぼる「高級飲食店」での高頻度な会食はなおさらです。
これらは「業務上の対話」のための場所に適しておらず、
調査において「個人的な趣味、嗜好」とみなされ、
経費として認められないリスクが高まります。
今回の調査結果はどうなった?
指摘された交際費の一部は経費として認められませんでした。
完全に事業用と証明できず、事業目的とプライベートの区分が曖昧だったためです。
明日からできるシンプルな対応策
それは、プライベートと事業の支出を明確に分け、領収書を別管理することです。
基本はシンプルです。
「自院の売上に関係ない支出は、経費に含めない」
この「適正な区分管理」こそが、
調査官に対する印象管理につながります。
また、特に証明が求められる「会食費」については、下記の4点をメモしておきましょう。
- 日時
- 場所
- 会食参加者の氏名
- 話の内容(議題)
このように、適切な記録を残す姿勢が自院の健全な経営を支えることにつながります。
※実際の適用にあたっては税理士等の専門家にご相談ください。
また、本記事に掲載している調査結果は特定の条件に基づくものであり、類似する他の案件や事例に必ずしも適用されるものではありません。あらかじめご了承ください。
レビュー
-
00 該当なし
-
診療所の経営企画部 会員
-
診療所の経営企画部 会員以外
いつもご覧いただきありがとうございます。運営事務局です。
今回は、多くの開業医の皆様からご相談をいただく「会食費の経費」について解説いたしました。
税務調査では「収入との直接的な関係を示す客観的証拠」が重視され、記録がない会食費は否認されるリスクが高まります。
ぜひこの機会に「日時・場所・参加者・議題」の4項目メモを取り入れ、領収書管理を見直してみてください!