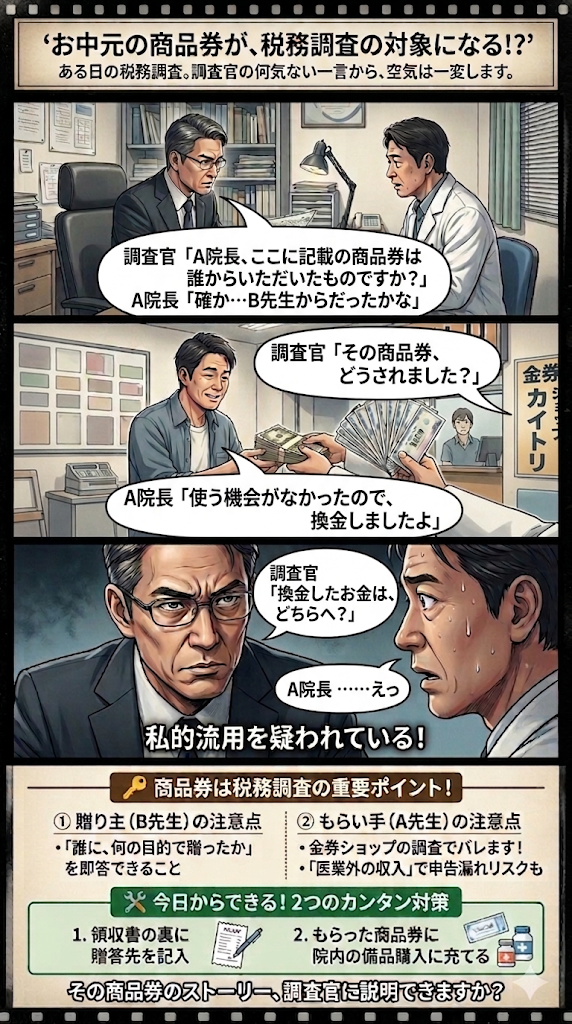
ある日の税務調査。
調査官の何気ない一言から、空気は一変します。
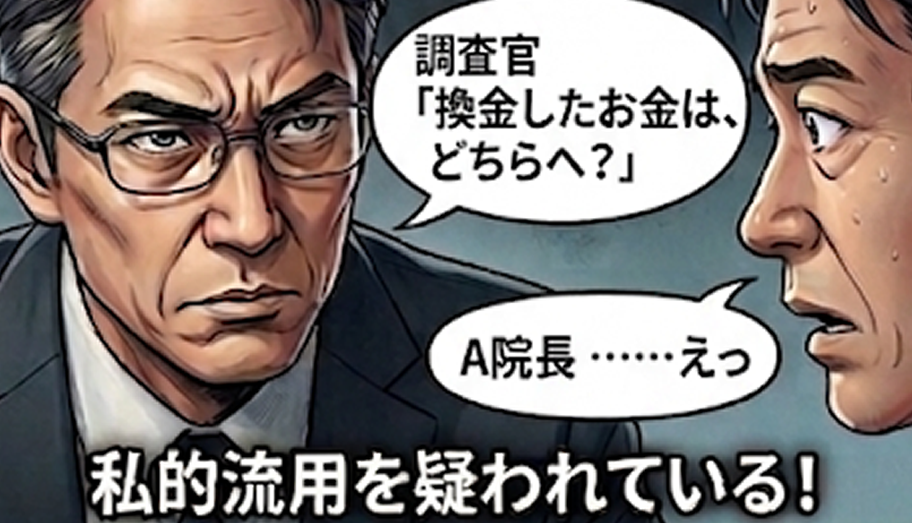
調査官「A院長、ここに記載の商品券は誰からいただいたものですか?」
A院長「確か…B先生からだったかな。」
調査官「その商品券、どうされました?」
A院長「使う機会がなかったので、換金しましたよ。」
調査官「換金したお金は、どちらへ?」
その瞬間、院長の思考が止まりました。
「そんなことまで聞かれるの!?」
そう。実は「商品券やギフトカード」は、税務調査でよくチェックされるポイントなのです。
理由はシンプル。
税務署は「私的に流用していないか?」を疑っているからです。
よくある「落とし穴」のストーリー
贈った側(B先生):
お世話になっているA先生へ、お中元に10万円分の商品券を贈った。
もちろん「交際費(経費)」で処理。
もらった側(A先生):
「普段使わないし…」と金券ショップで換金。その現金はそのまま自分の財布へ。
A先生にとっては「もらい物を現金化しただけ」の感覚。
しかし、税務調査ではこれが通用しません。
立場別のチェックポイント
① 贈り主(B先生)の注意点
帳簿に「商品券」の文字があると、調査官は必ず突っ込んできます。
- 「自分で使ったのでは?」という誤解を防ぐ
- 「誰に、何の目的で贈ったか」を即答できるようにしておく
② もらい手(A先生)の注意点
「換金してもバレない」は大きな間違いです。
税務署は金券ショップへも調査に入っています。
- 多額の換金データはすでに把握されている可能性アリ。
- 個人の財布に入れたら「医業外の収入(雑所得)」になり、申告漏れを指摘されるリスクも。
今日からできる!2つのカンタン対策
- 商品券を買ったら、領収書の裏に「〇〇医院 〇〇院長へのお中元」と書いておく。配送伝票の控えもセットで保管!
- もらった商品券は、院内の備品や消耗品の購入に充てるのが一番安心です。
税務調査で指摘を受ける先生のほとんどは、「悪気」があったわけではありません。
「これくらい、大丈夫だろう」という油断です。
今、院長室のデスクや財布の中に、「誰からもらったか分からない商品券」はありませんか?
「その商品券のストーリー」は、調査官に説明できますか?
レビュー
最初のレビューを投稿してみませんか?